今日の会計業界ニュース

2026年11月17日 12時15分更新(平日毎日更新)

聴く会計業界ニュース

11月17日・1分19秒

月刊実務経営ニュース最新号の注目記事(2026年11月号)

会計事務所の動き

税理士法人TACT高井法博会計事務所、TACT経営研究会の11月度例会で防犯講習会を開催 岐阜北警察署の署長らが講師を務め、約150人が参加

記事を読むたたむ

税理士法人TACT高井法博会計事務所は11月16日、TACT経営研究会の11月度例会(11月10日)で防犯講習会を開いたと発表した。岐阜北警察署の署長らが講師となって特殊詐欺やサイバー攻撃、反社会的勢力への対策を取り上げ、約150人が参加した。

出典を読む

税理士法人TACT高井法博会計事務所・2026年11月16日

北辰税理士法人、3年ぶりに労務セミナーを開催 労働法の改正や年収の壁、外国人雇用などを社会保険労務士2名が解説

記事を読むたたむ

北辰税理士法人は11月16日、11月13日にウインクあいちで労務セミナーを開いたと報告した。開催は3年ぶりで、社会保険労務士2名が講師を務め、労働法の改正、年収の壁、同一労働同一賃金、外国人雇用、ハラスメント対策、定年後の再雇用などを取り上げた。

出典を読む

北辰税理士法人・2026年11月16日

税理士法人あさひ会計、山形県の「やまがたスマイル企業」で「ゴールドスマイル企業」の認定を受ける

記事を読むたたむ

税理士法人あさひ会計(山形市)は11月13日、ワーク・ライフ・バランスや女性の活躍推進に取り組む企業を山形県が認める「やまがたスマイル企業」で、「ゴールドスマイル企業」の認定を受けたと公表した。有休の取得率の高さや女性の採用の実績が評価されたという。

出典を読む

税理士法人あさひ会計・2026年11月13日

ROLEUP税理士法人、東京国税局に約30年勤務した専門家の知見で企業の国際税務のリスクを診断するサービスを始める PE・移転価格・CFC・源泉所得税の4領域を横断的に検証

記事を読むたたむ

ROLEUP税理士法人は11月11日、国際税務の支援体制を強化し、東京国税局に約30年勤務し、うち約20年国際課税分野に従事したシニアアドバイザーの知見を生かして、企業の国際税務のリスクを診断するサービスを始めると発表した。PE、移転価格税制、外国子会社合算税制、海外取引の源泉所得税の4領域を中心にリスクを検証する。

出典を読む

ROLEUP税理士法人・2026年11月11日

JGA税理士法人、企業ごとに経理の人とAIの分担を設計してAIエージェントを組む「AIエージェント経理」を12月1日に開始

記事を読むたたむ

JGA税理士法人は11月11日、経理業務のうち人とAIが受け持つ工程を企業ごとに設計し、AIエージェントを組み上げる「AIエージェント経理」を12月1日から提供すると発表した。対象は国内の中小・中堅企業と外資系企業の日本法人・日本進出企業で、同法人との税務顧問契約が利用条件。対応会計ソフトはマネーフォワード クラウド/freeeで、料金は個別見積もり。

出典を読む

JGA税理士法人・2026年11月11日

ROLEUP、M&AのIT領域を担う専門チーム「ROLEUP Digital」を新設 ITのデューデリジェンスから買収後のシステム統合までを支援

記事を読むたたむ

株式会社ROLEUPは11月10日、M&AのIT領域を担う専門チーム「ROLEUP Digital」を新設したと発表した。ITのデューデリジェンスで見つかった問題を価格・条件の交渉に反映することや、買収後のシステム統合まで同じチームで支援できるようになったとしている。

出典を読む

株式会社ROLEUP・2026年11月10日

日本経営グループのNKGRコンサルティング、M&Aでの不本意な売却を防ぎ、企業価値を磨き上げる新会社「リソース・ドライブ・コンサルティング」を設立

記事を読むたたむ

NKGRコンサルティングは11月9日、中堅・中小企業の事業承継とM&Aを支援する新会社「株式会社リソース・ドライブ・コンサルティング」を2026年10月に設立し、業務を始めたと発表した。1〜3年をかけた段階的な支援と、顧問税理士などの専門家との共同受任などの協業を掲げる。

出典を読む

日本経営グループ(NKGRコンサルティング株式会社)・2026年11月9日

あいわ税理士法人、会計事務所の連携の枠組み「会計事務所ビジョンアライアンス(AVA)」の第2回出藍会を京都で開催 会合の時点で34都道府県・37事務所に

記事を読むたたむ

あいわ税理士法人は11月5日、会計事務所の連携の枠組み「会計事務所ビジョンアライアンス(AVA)」の第2回出藍会を10月9日に京都で開いたと公表した。AVAにはこの1年で19事務所が加わり、会合の時点で34都道府県・37事務所のネットワークになり、案件連携は約80件にのぼるとしている。

出典を読む

あいわ税理士法人・2026年11月5日

税理士法人クリアコンサルティング、11月1日付で五十嵐税理士事務所と経営統合し、新拠点「税理士法人クリアコンサルティング 赤坂 五十嵐税理士事務所」を開設

記事を読むたたむ

税理士法人クリアコンサルティングは11月2日、五十嵐税理士事務所と経営統合し、新しい拠点として「税理士法人クリアコンサルティング 赤坂 五十嵐税理士事務所」を開設したと発表した。統合日は11月1日で、新しい事務所は東京都港区赤坂にある。

出典を読む

税理士法人クリアコンサルティング・2026年11月2日

みらいコンサルティンググループ、札幌の社会保険労務士法人エンカレッジと人的交流を含む業務連携を開始

記事を読むたたむ

みらいコンサルティンググループ(東京都中央区)は10月26日、札幌市の社会保険労務士法人エンカレッジと、人的交流を含む業務連携を始めたと発表した。同グループは2025年7月1日、税理士法人エンカレッジと「共感型」の業務提携契約を締結したと発表しており、今回の連携で社会保険労務士法人とも組む。

出典を読む

みらいコンサルティンググループ・2026年10月26日

税理士法人石井会計、上中野支店(コンサルティングプラザ)を10月2日に開設

記事を読むたたむ

税理士法人石井会計(岡山市北区)は10月19日、自社サイトのお知らせで、上中野支店(コンサルティングプラザ)を10月2日に開設したと発表した。同法人は、株式会社石井経営・株式会社岡山M&Aセンター・石井公認会計士事務所とともに石井経営グループを構成する。

出典を読む

税理士法人石井会計(石井経営グループ)・2026年10月19日

会計事務所向けサービスの動き

マネーフォワード、稟議・ワークフローの「kickflow」と業務提携 申請の内容を『クラウド経費』『クラウド債務支払』で使う連携を検討・開発

記事を読むたたむ

マネーフォワードは11月16日、クラウドワークフロー「kickflow」の株式会社kickflowと業務提携を始めたと発表した。中堅・エンタープライズ企業向けに、kickflowでの申請の内容を『クラウド経費』『クラウド債務支払』の経費精算や支払依頼で使える連携を検討・開発し、販売でも組み合わせて提案する。

出典を読む

株式会社マネーフォワード・2026年11月16日

FCE、PKSHA Technology と共同開発した「ロボパット AI Agent Studio」を正式リリース 決まった手順の作業をRPAに、データの分析や判断をAIに受け持たせる

記事を読むたたむ

FCEは11月16日、PKSHA Technologyと共同開発した「ロボパット AI Agent Studio」を正式にリリースしたと発表した。決まった手順の作業をRPAが、データの分析や判断をAIが受け持つ役割分担で、「情報保護とAI利用コストの最適化を両立」することを目指すとしている。

出典を読む

株式会社FCE・2026年11月16日
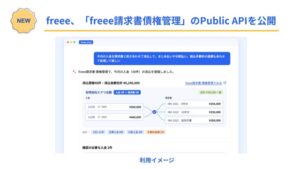
freee請求書 債権管理の Public API の利用イメージ(発表の画像)

freee、「freee請求書 債権管理」の機能を Public API で公開 第1弾は入金消込の登録・解除と請求・入金データの取得、AIエージェント環境「freee-mcp」にも対応

記事を読むたたむ

freeeは11月13日、「freee請求書 債権管理」の機能を外部のシステムから使える Public API として公開した。第1弾は請求・入金データの取得と入金消込の登録・解除で、同日から AIエージェント環境「freee-mcp」からも消込を操作できる。

出典を読む

freee株式会社・2026年11月13日
FINAC株式会社の新しいロゴ

CPAエクセレントパートナーズ、11月16日付で社名を「FINAC株式会社」に変更 CPAラーニングなどの運営サービスも「FINAC」の名称へ(CPA会計学院は名称を継続)

記事を読むたたむ

CPA会計学院などを運営するCPAエクセレントパートナーズは11月16日付で社名をFINAC株式会社に、人材紹介のCPAキャリアサポートはFINACキャリア株式会社に変えた(11月13日発表)。代表者・本店所在地・インボイスの登録番号は変わらず、口座名義は金融機関の手続きの完了後に新社名になる。

出典を読む

FINAC株式会社・2026年11月13日
弥生「ZEXT AIエージェント」の機能拡張の発表の画像

弥生、会計事務所向け「ZEXT AIエージェントβ版」に業務の実行機能を追加 タスクの振り分けや担当の変更をAIが提案し、人の承認で反映

記事を読むたたむ

弥生は11月11日、会計事務所向けクラウド業務システム「ZEXT」のAIエージェント(β版)に、タスクの振り分けの提案や担当者の変更など日常業務を実行する機能を加えたと発表した。実行の前に人が承認する手順を置く。

出典を読む

弥生株式会社・2026年11月11日

TKC、クラウド会計ソフト「FXクラウドシリーズ」と勤怠管理システム「Touch On Time」のAPI連携を11月9日に開始

記事を読むたたむ

TKCは11月9日、クラウド会計ソフト「FXクラウドシリーズ」とデジジャパンの勤怠管理システム「Touch On Time」のAPI連携を同日に始めたと発表した。Touch On Timeで集計した勤怠データをFXクラウドシリーズに送れるようになり、社員ごとの勤怠データの手入力が要らなくなるとしている。

出典を読む

株式会社TKC・2026年11月9日
ミロク情報サービスのロゴ

ミロク情報サービス、2026年度中に開始予定の「SCS評価制度」への対応を支援する「SCS評価制度対応アセスメントサービス」を11月9日に開始

記事を読むたたむ

ミロク情報サービスは11月9日、経済産業省と内閣官房国家サイバー統括室が2026年度中に開始する予定の「SCS評価制度」への対応を支援するアセスメントサービスを始めたと発表した。ヒアリングとチェックシートで現状を整理し、最短4週間で現状評価レポートと改善ロードマップを出す。

出典を読む

株式会社ミロク情報サービス・2026年11月9日
弥生のロゴ

弥生、「弥生給与 Next」の給与・賞与明細の入力画面に弥生給与(デスクトップ版)に近いレイアウトを11月下旬~12月上旬頃に追加する予定

記事を読むたたむ

弥生は11月5日、「弥生給与 Next」の給与・賞与明細の入力画面に「弥生給与(デスクトップ版)に近いレイアウト」などを2026年11月下旬~12月上旬頃に加える予定だと知らせた。対象は弥生給与から移行した利用者で、使い慣れた画面に近い感覚で明細を入力できるとしている。

出典を読む

弥生株式会社・2026年11月5日
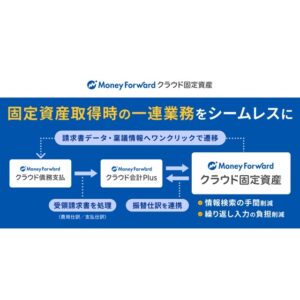
マネーフォワード クラウド固定資産の発表の画像

マネーフォワード、『クラウド固定資産』で『クラウド会計Plus』の仕訳情報を取り込んだ固定資産の登録と振替仕訳の反映に対応

記事を読むたたむ

マネーフォワードは11月4日、『マネーフォワード クラウド固定資産』で、『クラウド会計Plus』を介して取り込んだ仕訳情報で固定資産を登録し、固定資産勘定への振替仕訳を会計システムへ反映できるようにしたと発表した。請求書の受領から台帳の登録と仕訳の計上までを一気通貫で支援するとしている。

出典を読む

株式会社マネーフォワード・2026年11月4日
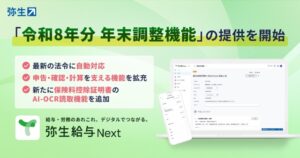
弥生「弥生給与 Next」の令和8年分の年末調整機能の発表の画像

弥生、「弥生給与 Next」で令和8年分の年末調整機能を10月30日から提供 保険料控除証明書をAI-OCRで読み取る機能(β版)を新たに搭載

記事を読むたたむ

弥生は10月30日、クラウド給与サービス「弥生給与 Next」で令和8年分の年末調整機能の提供を始めた。法改正や申告書様式の変更に対応し、電子提出義務化基準の拡大に伴う案内のほか、保険料控除証明書のAI-OCR読取機能(β版)や申告書の画面プレビュー、前年からの変更箇所の表示などを加えたとしている。

出典を読む

弥生株式会社・2026年10月30日
ソリマチ社のロゴ

ソリマチ、会計事務所向けシステム「MA1」の最新版を11月5日から提供開始 飲食料品の消費税率1%の仕訳と消費税申告書の新様式に対応

記事を読むたたむ

ソリマチは10月28日、会計事務所向けシステム「MA1」の最新バージョンを11月5日から提供すると発表した。2027年4月1日から実施予定の飲食料品に係る2年間の消費税率引下げ(軽減税率1%)の仕訳と、2026年9月の国税システムの更改に伴う新様式の消費税申告書の作成に対応する。

出典を読む

ソリマチ株式会社・2026年10月28日

Xの会計業界トレンド

  • 非上場株式の評価見直しを巡る議論

    非上場株式の相続税評価の見直しを巡って、税理士や相続実務の関係者の投稿が相次いでいる。評価の方法だけでなく、賃上げや地域間の税収に話が及ぶ声も目につく。まだ決まっていないと念を押す書き込みと、事業の承継への影響を気にする反応が並んでいる。

  • 電子帳簿保存とデジタルシームレス保存の線引き

    電子帳簿保存の要件を巡って、システムの条件をどこまで満たせばよいのかを問うやり取りが続いている。優良な電子帳簿やデジタルシームレス保存と青色申告の控除との関係に触れ、制度上の利点が現場の実感とずれているのではないかと疑う声が目につく。紙に出力して保存する運用では、電子データを尋ねられなかったという体験も見られる。

記事を読むたたむ
  • 年末調整の電子手続きと紙の併存

    年末調整の書類づくりに手間取る投稿が相次いでいる。マイナポータル連携や電子的な証明書で済ませる人と、手書きや紙での提出を求められる人が並び、手続きのばらつきを嘆く声が目につく。基礎控除の引上げなど年による控除の違いに気づく書き込みや、出し忘れを確定申告に回すかどうかの相談も見られる。

  • 会計事務所でのAIとクラウド会計の使い方

    会計事務所の仕事の回し方を、AIとクラウド会計の組み合わせから語る投稿が目につく。税務の調べ物を専門の道具に任せる紹介や、勉強会でAIの使い方に触れる告知も見られる。仕組みの変化を追い切れないから、アプリを自作せず既存の会計ソフトを介すべきだとするやり取りも続いている。

  • 消費税の課税方式の選択への注意

    消費税の届出や課税期間の置き方に注意を促す税理士の投稿が見られる。簡易課税の有利不利を、法人税側の負担まで含めて見直すよう呼びかける声も目につく。消費税の区分を自前で作り込まず会計ソフトに任せる、という実務寄りの感想も交じっている。

XのAIトレンド

  • Claude MeetingsとClaude Sheetsを会議の記録に使う動き

    Claude Meetingsを会議の記録に使う話が、税理士法人の担当者を含めて目につく。その場で下書きや共有ボードができるという体験談が広がる一方、整った文章が合意の前の案まで決まったことに見せてしまうという懸念も相次いでいる。Claude Sheetsとあわせ、下書きは任せて合意は人が残すという受け止めが見られる。

  • ChatGPTの高度な音声と標準音声の提供終了

    ChatGPTの画面表示を見て、サービスそのものが終わるのではないかと受け止める投稿が相次いでいる。公式の案内では、高度な音声と標準音声が2026年12月11日に提供を終了し、音声はGPT-Liveにまとまるという説明で、口頭の答えが薄くなるという不満も目につく。何が残るのかを案内文で確かめようとする動きが見られる。

記事を読むたたむ
  • Qwen4-Maxを仕事の費用で比べる動き

    2026年11月16日、Alibaba Cloudが公開したQwen4-Maxを巡り、性能の順位より仕事一件あたりの費用で比べる投稿が相次いでいる。前のモデルより料金を下げたという公式の説明を受け、同じ仕事をより安く終えられるのではないかという期待が広がる一方、発表の幅が自分の仕事でも出るかは別だという慎重な声も目につく。手元のパソコンで動かす小型の版を心待ちにする反応も見られる。

  • Gemini 4 Hydrogenの使い分け

    Gemini 4 Hydrogenを、文章の点検や開発の下ごしらえに使う投稿が見られる。上位のモデルより費用を抑えて回したいという比較が目につく一方、思ったより高いという不満も出ている。難しい判断は別のモデルに残し、速い作業だけこちらへ寄せる使い分けの話が広がっている。

実務経営研究会の新着セミナー

月刊実務経営ニュース最新号から(2026年11月号)

官庁街の庁舎(イメージ)

国の施策:登録免許税法施行令の改正(労働者協同組合を事業協同組合等の範囲に)

経済産業省、労働者協同組合を登録免許税法第17条の2の対象となる「事業協同組合等」に加える政令を閣議決定 改正産業競争力強化法の一部の施行に合わせ、11月18日に公布し20日に施行する予定
記事を読むたたむ

経済産業省は11月13日、「産業競争力強化法施行令及び登録免許税法施行令の一部を改正する政令」などが閣議決定されたと発表した。登録免許税法施行令の改正は、「登録免許税法」第17条の2の規定の対象となる事業協同組合等の範囲に労働者協同組合を加える内容。

同省は、第221回特別国会で成立した「経済社会情勢の変化を踏まえた企業の事業活動の持続的な発展を図るための産業競争力強化法等の一部を改正する法律」(改正法)の一部の施行に伴う改正としている。

同じ日に閣議決定した別の政令で、改正法のその部分の施行期日を11月20日と定めた。2つの政令は11月18日に公布し、11月20日に施行する予定。同じ改正政令では「産業競争力強化法施行令」も改め、生活維持物品役務需要減等事業適応計画について、支援措置の対象事業者の範囲や信用保証に係る保険料率等を定める。

申告書類と電卓(イメージ)

国税庁、遅れていた11月期限の法人への中間申告書等を11月13日から19日の間に順次発送する予定と公表 「法人税予定申告のお知らせ」「消費税中間申告のお知らせ」のe-Taxのメッセージボックスへの送信は11月9日に完了
記事を読むたたむ

国税庁は11月12日、11月が申告・納付期限となる法人に向けた法人税・地方法人税の予定申告書と消費税・地方消費税の中間申告書、納付書(中間申告書等)について、11月13日から11月19日の間に順次発送を行う予定だと公表した。発送等の遅れを知らせる11月5日掲載の資料を更新した。

「法人税予定申告のお知らせ」「消費税中間申告のお知らせ」(お知らせ)は、11月9日にe-Taxのメッセージボックスへの送信を完了したとしている。国税庁は納税者サービスの一環として、送付の対象となる法人に、申告・納付期限に合わせて中間申告書等を発送し、お知らせをメッセージボックスへ送信している。資料によると、11月が申告・納付期限となる法人への発送と送信が遅れていた。遅れの理由は資料に示されていない。国税庁は、発送等の遅れにより不便をかけているとしておわびした。

書類と印鑑(イメージ)

国税庁、令和9年4月からのたばこ税の引上げに伴う「手持品課税」の通達とQ&Aを掲載 引上げは3段階で、2万本以上を持つ販売業者は令和9年4月30日までに申告
記事を読むたたむ

国税庁は11月2日、令和9年4月1日から国のたばこ税の税率が引き上げられるのに伴う「手持品課税」の取扱いを定めた法令解釈通達(10月20日付)と、たばこ販売業者向けの案内の頁、Q&A(令和8年10月)を掲載した。Q&Aによると、引上げは激変緩和のための経過措置として3段階に分けて行われ、国のたばこ税の税率(1,000本当たり)は令和9年4月1日から7,302円、令和10年4月1日から7,802円、令和11年4月1日から8,302円になる。

たばこ特別税と道府県・市町村のたばこ税の税率は変わらない。

手持品課税は、税率が上がる日の午前0時に、製造場や保税地域以外の場所で販売のための製造たばこを合計2万本以上持つ販売業者などに、引上げ分に相当するたばこ税を課すもので、税額は1,000本当たり500円。Q&Aによると、2万本以上かどうかは小売販売業者ごとに判定し、2万本以上なら2万本を差し引いた分ではなく全量が課税の対象となる。課税の日前に販売済みでも課税時に貯蔵場所に残るたばこは、販売の事実を帳簿等で確認でき、代金決済が完了している場合は所持数量に含めなくてよい。販売先が他の販売業者等の場合は、その販売先の課税時の所持数量に合計されていることが明らかなものに限る。運送業者や倉庫業者に保管させている在庫は保管させている販売業者が、小売販売業者が営業所以外の倉庫などで持つ在庫はその在庫を直接管理する営業所が持つものとして数える。出張販売の許可を受けて営業所以外の自動販売機、旅館、ホテル又は飲食店等で出張販売(委託形態を含む。)を行う場合、その在庫は、その出張販売に係る許可を受けた営業所の所持数量とする。手持品課税の日前に販売業者に販売され又は販売業者から返品され、課税時に運送途中にある製造たばこは、運送先の貯蔵場所における荷受人たる販売業者等を所持者として扱う。課税の日前に関税法第7条又は第7条の2の手続をした製造たばこは、課税時に保税地域からの事実上の引取行為が終了していなくても、引取者たる販売業者等を所持者として扱う。卸売販売業者、特定販売業者及び製造者は、現に所持する場所が貯蔵場所となり、倉庫業者等に保管させている場合もその倉庫等の場所ごとに申告する。小売販売業者以外の販売業者等について、店舗・倉庫・事務所等の複数の貯蔵場所が隣接し、同一の市町村(東京都の特別区を含む。)にあり、管理の実態等から一の貯蔵場所とみなしても支障がなければ、一の貯蔵場所として扱い、主たる貯蔵場所の所持数量に含めてよい。納税義務者はたばこの小売販売業の許可を受けた者などで、フランチャイズの店舗では、許可を受けているのが本部なら本部が納税義務者となる。令和9年の分は4月30日までに、営業所又は貯蔵場所ごとにその所在地を所轄する税務署長に申告し、9月30日までに納める。同じ税務署の管轄区域内に2以上の貯蔵場所がある販売業者等は、貯蔵場所ごとの所持数量の明細を添付すれば、原則として最も所持数量が多い一の貯蔵場所で所持していたものとして申告できる。国税庁は、申告から納期限まで約5か月あるため、納付を忘れないよう注意を呼びかけている。Q&Aでは、令和10年の分は5月1日までに申告して10月2日まで、令和11年の分は5月1日までに申告して10月1日までに納めるとしている。

この記事は税率の引上げと手持品課税の対象・申告と納付の期限に絞り、記帳の義務、紙巻たばこ以外の本数の換算、相続・合併の扱い、期限後申告などは扱わない。

庁舎の入り口(イメージ)

国税庁、令和7年度の法人税の申告事績を公表 申告所得金額は118兆9,000億円、申告税額は21兆9,962億円で、ともに6年連続で増え過去最高
記事を読むたたむ

国税庁は10月30日、「令和7事務年度 法人税等の申告(課税)事績の概要」を公表した。令和7年4月1日から令和8年3月31日までに終了した事業年度の申告で、令和8年7月31日までにあったものを集計したもの(令和7年3月31日までに終了した事業年度の申告のうち、災害等による申告の期限の延長で令和7年8月1日から令和8年7月31日までにあったものも含む)で、法人税の申告件数は327万件、申告所得金額の総額は118兆9,000億円、申告税額の総額は21兆9,962億円だった。

前年度と比べると、申告所得金額は16兆5,619億円(16.2%)、申告税額は3兆2,823億円(17.5%)増え、ともに6年連続の増加となった。国税庁は、申告所得金額と申告税額の総額、対前年の増加額がいずれも過去最高を更新したとしている。

参考計表によると、黒字の申告の割合は37.3%で前年度より0.8ポイント上がり、黒字申告1件当たりの所得金額は9,745万5,000円(前年度比111.9%)だった。法人税申告のe-Tax利用率は91.8%、財務諸表などの添付書類までe-Taxで送った割合(ALL e-Tax率)は70.3%で、国税庁は、e-Taxで出すCSV形式の財務諸表データを画面の案内に沿って数回のクリックで作れる簡易作成ツールの開発・公開を予定しているとした。

サーバーのラック(イメージ)

国税庁のお知らせ:法人税の確定申告等の提出部数(1部)

国税庁、法人税等の申告書と添付書類の提出部数は電子・書面を問わず1部と案内 9月24日の国税システムの更改に伴う取扱いで、メッセージボックスの「確定申告に関するお知らせ」にある複数部数の提出の記載は1部と読み替え
記事を読むたたむ

国税庁は11月16日、e-Taxのお知らせ「【法人の方へ】法人税の確定申告等の提出部数について」を掲載し、法人税等の申告書とその添付書類の提出部数は、電子と書面のどちらの提出方法でも1部になったと案内した。お知らせは「これまで法人の皆様には、法人税等の申告書及びその添付書類については、複数部数の提出をお願いする場合がございましたが、令和8年9月24日の国税システム更改に伴い、電子又は書面の提出方法を問わず提出部数は1部となりました」としている。

一方で、9月24日以降にメッセージボックスに格納される「法人税及び地方法人税の確定申告に関するお知らせ」には、引き続き複数部数の提出を求める記載があるとし、その記載は1部と読み替えるよう示した。このお知らせは、前事業年度にe-Taxで確定申告をした法人に、決算月の翌月中旬に格納している。読み替えの例として、別途郵送等で提出する書類を「X部としていただくようお願いします」とする記載を、「国税システムの更改に伴い、法人税等の申告書及びその添付書類については、電子申告又は書面申告に関わらず提出部数は1部です」と読むよう掲げた。複数部数を提出しても申告内容に影響はないとしている。

古い日本家屋(イメージ)

国税庁のお知らせ:付表1がある相続税の申告のe-Taxでの送信

国税庁、付表1がある相続税の申告もe-Taxで送れる取扱いに 送信票の特記事項欄に納税義務を承継した人の利用者識別番号と氏名を入力し、付表1はPDFで送信 税理士の要望を踏まえ10月1日から・代理送信の場合のみ

記事を読むたたむ

関東信越税理士会は11月12日、国税庁からのお知らせとして、相続税の申告書第1表の付表1「納税義務等の承継に係る明細書(兼相続人の代表者指定届出書)」を使う申告をe-Taxで送信できるようにした取扱いを会員に知らせた。取扱いは2026年10月1日からで、相続税の申告の代理送信の場合に限る。

お知らせによると、付表1は相続税の申告書を提出する義務のある人が死亡している場合などに使う様式で、電子申告に対応しておらず、納税義務を承継した人の利用者識別番号を「帳票部」に入力できない。このため国税庁は、付表1を含むすべての申告書等を書面で提出するよう求めていた。新しい取扱いでは、「相続税の申告書等送信票(兼送付書)」の「特記事項」欄に納税義務を承継した人の利用者識別番号と氏名を入力し、付表1をイメージデータ(PDF形式)で送信すれば、有効な申告があったものとして扱う。国税庁の手順の資料は、付表1を申告書の「別添書類」として申告等データとともに送信するとしている。

国税庁は理由について、付表1を使う申告ですべての申告書等を書面で提出するのは不便だとする税理士の意見・要望を踏まえたと説明している。

官庁街の庁舎(イメージ)

国の施策:令和8年分の年調ソフト(正式版の再公開)

国税庁、令和8年分の年調ソフトの正式版を11月12日に再公開 10月22日に控除額が過大となる場合がある事象などを公表した際、「上記挙動を修正の上、令和8年11月中旬頃に再リリースを予定」としていた
記事を読むたたむ

国税庁は11月12日、令和8年分の年末調整控除申告書作成用ソフトウェア(年調ソフト)の正式版を再公開した。同庁の「年末調整手続の電子化に向けた取組について」のページによると、パソコンで使う場合の入手先の版はWindowsがVer.7.0.2、macOSがVer.7.0.1で、いずれも更新日は令和8年11月12日。

令和8年分の年調ソフトは、令和8年12月1日以後に行われる令和8年分の年末調整に対応している。

同庁は10月22日、扶養親族等の年齢が23歳未満で、その扶養親族等について「他の所得者の控除対象」を「はい」とし、令和8年分の所得の見積額が62万円超である場合に、所得金額調整控除額や生命保険料控除額が過大となる場合がある事象と、Android端末で「書面出力」を選ぶと作成した控除申告書のPDFを閲覧できない不具合を公表し、いずれも「上記挙動を修正の上、令和8年11月中旬頃に再リリースを予定」としていた。11月12日のページは正式版の再公開を知らせるもので、それぞれの事象への対応の内容は記載していない。

年調ソフトの操作方法などの問い合わせ先として、同庁は年調ソフトヘルプデスク(0570-02-4563・ナビダイヤル)を設けている。受付時間は9時から17時で、10月1日から12月28日までは毎日受け付ける。

法律書の本棚(イメージ)

国の施策:美術品等の減価償却資産の金額基準の引上げ

国税庁、美術品等を減価償却資産とする金額基準を1点100万円未満から200万円未満に引き上げる基本通達の改正案 文化庁の要望を受け、今の基準は取引の実態と離れていると判断 2027年1月以後に取得する美術品等から
記事を読むたたむ

国税庁は10月30日、法人税基本通達と所得税基本通達の一部改正案を公表し、11月28日まで意見を募集している。絵画や彫刻、工芸品などの美術品等のうち、減価償却資産から除く「時の経過によりその価値の減少しない資産」と扱う金額の基準を、取得価額が1点100万円以上から200万円以上に引き上げる(時の経過によりその価値が減少することが明らかなものを除く)。

1点200万円未満の美術品等は、時の経過によりその価値が減少しないことが明らかなものを除き、減価償却資産と扱う。古美術品など歴史的価値や希少価値を有し代替性のないものの扱いは変えない。

国税庁の改正案の概要によると、100万円の基準は、評価の確立していない新鋭作家のデビュー作が1点60万円から80万円で取引される実態や、市場で一定の評価を得られる作者かどうかは一般に作品の価格が100万円を超えるかで評価できるという専門家の意見などを踏まえ、「金額的重要性」も考えて設けたもの。今回は文化庁から、新鋭作家の作品の取引価格などの調査データの提出とともに基準を200万円に引き上げる要望を受け、検討した結果、今の基準は取引の実態と乖離していると認めたとしている。

改正後の扱いは2027年1月1日以後に取得する美術品等に適用し、それより前に取得したものは従来どおりとする。法人では、同日前に取得した1点100万円以上の美術品等で、改正後の基準では減価償却資産となり、同日以後最初に開始する事業年度(適用初年度)に事業の用に供しているものは、適用初年度から減価償却資産と扱うことを認め、その場合は適用初年度開始の日に取得したものとし、同日に事業の用に供したものとする(適用初年度に事業の用に供したものを除く)。所得税基本通達も同様に改め、個人では、2027年1月1日に有する美術品等のうち、改正後の基準で減価償却資産と扱われる1点100万円以上のものを同日から減価償却資産と扱うことを認め、その場合は同日に取得し、事業の用に供したものとする。

申請書類のファイル(イメージ)

中小企業庁、「デジタル化・AI導入補助金2026」の通常枠・セキュリティ対策推進枠・インボイス枠の5次締切の採択結果を公表 応募5,390者のうち2,433者を採択
記事を読むたたむ

中小企業庁は11月9日、「デジタル化・AI導入補助金2026」の5次締切の採択結果を公表した。「通常枠」「セキュリティ対策推進枠」「インボイス枠(インボイス対応類型)」「インボイス枠(電子取引類型)」の5次締切を令和8年9月29日まで公募し、応募のあった5,390者を審査して2,433者を採択した。

同庁が示した内訳では、申請数は「通常枠」が1,664者、「セキュリティ対策推進枠」が14者、「インボイス枠(インボイス対応類型)」が3,712者。採択数は、「通常枠」が717者、「セキュリティ対策推進枠」が9者、「インボイス枠(インボイス対応類型)」が1,707者だった。

小さな店の店先(イメージ)

経済産業省、中小企業・小規模事業者の事前防災を後押し 8つのリスクへの備えを確かめる「防災診断シート」を提供し、事業継続力強化計画の申請に防災対策のチェックリストを必須項目として追加 2027年2月の申請から運用を始める予定
記事を読むたたむ

経済産業省は11月6日、中小企業・小規模事業者の事前防災の取組を推進すると発表した。11月2日に防災大臣が各府省に出した「事前防災徹底のための緊急要請」を受けたもの。

一つは、地震・水害・風害・停電・断水・通信障害・感染症・サイバー攻撃の8つのリスクへの備えを確かめる「防災診断シート」を新たに作って提供する。もう一つは、事業継続力強化計画(簡易版BCP)の申請に、自社の災害リスクと棚の固定などの基本的な防災対策の実施状況を確かめるチェックリストを新たに加え、申請時の必須項目にする。2027年2月の申請から運用を始める予定で、見直しの詳細は中小企業庁のホームページで今後知らせるとしている。

工場の新しい設備(イメージ)

国の施策:新事業進出・ものづくり商業サービス補助金の第2回公募

中小企業庁、「新事業進出・ものづくり商業サービス補助金」の第2回公募要領を公開 生産性や付加価値の向上を通じた企業規模の拡大と賃上げを目的に設備投資等を支援する補助金で、申請の受付は11月30日から12月25日まで
記事を読むたたむ

中小企業庁は11月2日、「新事業進出・ものづくり商業サービス補助金」の第2回公募要領を同日から公開したと、同庁の公式サイト「ミラサポplus」で知らせた。申請の受付期間は11月30日から12月25日まで。

同庁は事業の概要を、中小企業等が行う技術的革新性のある製品・サービスの開発や、既存事業とは異なる新市場・高付加価値事業への進出、海外市場開拓(輸出)に向けた国内の輸出体制の強化に係る設備投資等を支援するものとしている。同庁が第1回の公募要領の公開の際にミラサポplusに載せた案内は、この補助金を、生産性向上や付加価値向上を通じた企業規模の拡大と賃上げの実現を目的とするものと説明している。

申請要件や問い合わせ先は、同補助金のホームページに掲載の公募要領等で確かめるよう案内している。

会議室の長机(イメージ)

国の施策:支払告示(代金の原則60日以内の支払・2027年4月施行)

公正取引委員会、製造委託等の代金を原則として受領日から60日以内に支払うよう定めた支払告示の2027年4月1日施行に向け、支払の実態調査の結果を公表 支払期日までの期間を60日超に設定していた委託事業者1,135名に注意喚起文書を送付、違反行為の未然防止へ周知

記事を読むたたむ

公正取引委員会は11月10日、「令和8年度支払の適正化に関する調査」の結果を公表した。調査は、令和9年4月1日に施行される「製造委託等に係る代金の支払に関する特定の不公正な取引方法」(令和8年6月18日公正取引委員会告示第3号。以下「支払告示」)を踏まえ、製造委託等の取引代金の支払状況を把握し、支払告示を周知するために実施した。

支払告示は、取適法(製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律)の対象外となる取引も含め、製造委託等の委託事業者が受託事業者に対し、給付の受領日から60日以内に代金を支払う必要がある旨を定めている。ただし、取引上の地位が委託事業者に劣っていない受託事業者との取引は対象外であり、正当な理由がある場合も除かれる。

概要によると、調査は令和8年5月時点の行為を対象に、47業種の事業者15万名に行い、35,734名が回答した(回答率23.8%)。委託事業者の回答では、支払期日までの期間が60日を超える取引があった者は10.3%で、製造業は13.4%、流通業は10.1%、サービス業は4.8%だった。同委員会は、支払期日までの期間を60日超に設定した代金の支払が認められた委託事業者1,135名に、支払遅延の未然防止の観点から注意喚起文書を送付した。

同委員会は今後について、「令和9年4月1日の支払告示の施行に向けて、支払告示の内容や今回の調査結果について、関係省庁及び関係団体を通じて周知徹底を図り、サプライチェーン全体で支払の適正化及び違反行為の未然防止に向けた取組を進めていく」としている。

経営環境のいま

政策金利

1.25%→ 変わらず
0.251.252024年2025年2026年2024年7月31日 0.25%・引き上げ・賛成7反対22024年9月20日 0.25%・据え置き・全員一致2024年10月31日 0.25%・据え置き・全員一致2024年12月19日 0.25%・据え置き・賛成8反対12025年1月24日 0.50%・引き上げ・賛成8反対12025年3月19日 0.50%・据え置き・全員一致2025年5月1日 0.50%・据え置き・全員一致2025年6月17日 0.50%・据え置き・全員一致2025年7月31日 0.50%・据え置き・全員一致2025年9月19日 0.50%・据え置き・賛成7反対22025年10月30日 0.50%・据え置き・賛成7反対22025年12月19日 0.75%・引き上げ・全員一致2026年1月23日 0.75%・据え置き・賛成8反対12026年3月19日 0.75%・据え置き・賛成8反対12026年4月28日 0.75%・据え置き・賛成6反対32026年6月16日 1.00%・引き上げ・賛成7反対12026年7月31日 1.00%・据え置き・賛成8反対12026年9月18日 1.25%・引き上げ・賛成7反対22026年10月30日 1.25%・据え置き・賛成8反対10.251.252024年2025年2026年2024年7月31日 0.25%・引き上げ・賛成7反対22024年9月20日 0.25%・据え置き・全員一致2024年10月31日 0.25%・据え置き・全員一致2024年12月19日 0.25%・据え置き・賛成8反対12025年1月24日 0.50%・引き上げ・賛成8反対12025年3月19日 0.50%・据え置き・全員一致2025年5月1日 0.50%・据え置き・全員一致2025年6月17日 0.50%・据え置き・全員一致2025年7月31日 0.50%・据え置き・全員一致2025年9月19日 0.50%・据え置き・賛成7反対22025年10月30日 0.50%・据え置き・賛成7反対22025年12月19日 0.75%・引き上げ・全員一致2026年1月23日 0.75%・据え置き・賛成8反対12026年3月19日 0.75%・据え置き・賛成8反対12026年4月28日 0.75%・据え置き・賛成6反対32026年6月16日 1.00%・引き上げ・賛成7反対12026年7月31日 1.00%・据え置き・賛成8反対12026年9月18日 1.25%・引き上げ・賛成7反対22026年10月30日 1.25%・据え置き・賛成8反対1
2026年10月30日次回 12月18日出典

物価上昇率

2.1%↑ 0.4ポイント
1.43.72024年2025年2026年基準改定2023年12月 2.3%・2020年基準の公表値2024年1月 2.0%・2020年基準の公表値2024年2月 2.8%・2020年基準の公表値2024年3月 2.6%・2020年基準の公表値2024年4月 2.2%・2020年基準の公表値2024年5月 2.5%・2020年基準の公表値2024年6月 2.6%・2020年基準の公表値2024年7月 2.7%・2020年基準の公表値2024年8月 2.8%・2020年基準の公表値2024年9月 2.4%・2020年基準の公表値2024年10月 2.3%・2020年基準の公表値2024年11月 2.7%・2020年基準の公表値2024年12月 3.0%・2020年基準の公表値2025年1月 3.2%・2020年基準の公表値2025年2月 3.0%・2020年基準の公表値2025年3月 3.2%・2020年基準の公表値2025年4月 3.5%・2020年基準の公表値2025年5月 3.7%・2020年基準の公表値2025年6月 3.3%・2020年基準の公表値2025年7月 3.1%・2020年基準の公表値2025年8月 2.7%・2020年基準の公表値2025年9月 2.9%・2020年基準の公表値2025年10月 3.0%・2020年基準の公表値2025年11月 3.0%・2020年基準の公表値2025年12月 2.4%・2020年基準の公表値2026年1月 2.0%・2020年基準の公表値2026年2月 1.6%・2020年基準の公表値2026年3月 1.8%・2020年基準の公表値2026年4月 1.4%・2020年基準の公表値2026年5月 1.4%・2020年基準の公表値2026年6月 1.6%・2020年基準の公表値2026年7月 1.8%・2025年基準2026年8月 1.7%・2025年基準2026年9月 2.1%・2025年基準1.43.72024年2025年2026年基準改定2023年12月 2.3%・2020年基準の公表値2024年1月 2.0%・2020年基準の公表値2024年2月 2.8%・2020年基準の公表値2024年3月 2.6%・2020年基準の公表値2024年4月 2.2%・2020年基準の公表値2024年5月 2.5%・2020年基準の公表値2024年6月 2.6%・2020年基準の公表値2024年7月 2.7%・2020年基準の公表値2024年8月 2.8%・2020年基準の公表値2024年9月 2.4%・2020年基準の公表値2024年10月 2.3%・2020年基準の公表値2024年11月 2.7%・2020年基準の公表値2024年12月 3.0%・2020年基準の公表値2025年1月 3.2%・2020年基準の公表値2025年2月 3.0%・2020年基準の公表値2025年3月 3.2%・2020年基準の公表値2025年4月 3.5%・2020年基準の公表値2025年5月 3.7%・2020年基準の公表値2025年6月 3.3%・2020年基準の公表値2025年7月 3.1%・2020年基準の公表値2025年8月 2.7%・2020年基準の公表値2025年9月 2.9%・2020年基準の公表値2025年10月 3.0%・2020年基準の公表値2025年11月 3.0%・2020年基準の公表値2025年12月 2.4%・2020年基準の公表値2026年1月 2.0%・2020年基準の公表値2026年2月 1.6%・2020年基準の公表値2026年3月 1.8%・2020年基準の公表値2026年4月 1.4%・2020年基準の公表値2026年5月 1.4%・2020年基準の公表値2026年6月 1.6%・2020年基準の公表値2026年7月 1.8%・2025年基準2026年8月 1.7%・2025年基準2026年9月 2.1%・2025年基準
2026年9月次回 11月20日出典

中小企業の景況感

15ポイント↑ 2ポイント
7152024年2025年2026年対象見直し対象見直し2023年12月 9ポイント2024年3月 7ポイント・2024年3月の調査対象企業の見直し後の新ベース2024年6月 7ポイント2024年9月 8ポイント2024年12月 10ポイント2025年3月 10ポイント2025年6月 10ポイント2025年9月 9ポイント2025年12月 12ポイント2026年3月 13ポイント・2026年3月の調査対象企業の見直し後の新ベース(前回の2025年12月調査は新ベースで14・公表時の旧ベースは12)2026年6月 13ポイント2026年9月 15ポイント7152024年2025年2026年対象見直し対象見直し2023年12月 9ポイント2024年3月 7ポイント・2024年3月の調査対象企業の見直し後の新ベース2024年6月 7ポイント2024年9月 8ポイント2024年12月 10ポイント2025年3月 10ポイント2025年6月 10ポイント2025年9月 9ポイント2025年12月 12ポイント2026年3月 13ポイント・2026年3月の調査対象企業の見直し後の新ベース(前回の2025年12月調査は新ベースで14・公表時の旧ベースは12)2026年6月 13ポイント2026年9月 15ポイント
2026年9月次回 12月14日出典

賃金の伸び(名目)

3.9%↓ 0.4ポイント
0.84.52024年2025年2026年2023年12月 0.8%2024年1月 1.5%2024年2月 1.4%2024年3月 1.0%2024年4月 1.6%2024年5月 2.0%2024年6月 4.5%2024年7月 3.4%2024年8月 2.8%2024年9月 2.5%2024年10月 2.2%2024年11月 3.9%2024年12月 4.4%2025年1月 1.8%2025年2月 2.7%2025年3月 2.3%2025年4月 2.0%2025年5月 1.4%2025年6月 3.1%2025年7月 3.4%2025年8月 1.3%2025年9月 2.1%2025年10月 2.5%2025年11月 1.7%2025年12月 2.4%2026年1月 2.5%2026年2月 3.4%2026年3月 3.1%2026年4月 3.6%2026年5月 3.3%2026年6月 4.0%2026年7月 4.3%2026年8月 3.9%0.84.52024年2025年2026年2023年12月 0.8%2024年1月 1.5%2024年2月 1.4%2024年3月 1.0%2024年4月 1.6%2024年5月 2.0%2024年6月 4.5%2024年7月 3.4%2024年8月 2.8%2024年9月 2.5%2024年10月 2.2%2024年11月 3.9%2024年12月 4.4%2025年1月 1.8%2025年2月 2.7%2025年3月 2.3%2025年4月 2.0%2025年5月 1.4%2025年6月 3.1%2025年7月 3.4%2025年8月 1.3%2025年9月 2.1%2025年10月 2.5%2025年11月 1.7%2025年12月 2.4%2026年1月 2.5%2026年2月 3.4%2026年3月 3.1%2026年4月 3.6%2026年5月 3.3%2026年6月 4.0%2026年7月 4.3%2026年8月 3.9%
2026年8月次回 11月25日出典

求人倍率

1.19倍↑ 0.01ポイント
1.171.272024年2025年2026年2023年12月 1.27倍2024年1月 1.26倍2024年2月 1.26倍2024年3月 1.26倍2024年4月 1.25倍2024年5月 1.24倍2024年6月 1.24倍2024年7月 1.24倍2024年8月 1.24倍2024年9月 1.25倍2024年10月 1.26倍2024年11月 1.26倍2024年12月 1.25倍2025年1月 1.25倍2025年2月 1.25倍2025年3月 1.25倍2025年4月 1.25倍2025年5月 1.23倍2025年6月 1.22倍2025年7月 1.22倍2025年8月 1.21倍2025年9月 1.20倍2025年10月 1.19倍2025年11月 1.19倍2025年12月 1.20倍2026年1月 1.18倍2026年2月 1.19倍2026年3月 1.18倍2026年4月 1.18倍2026年5月 1.17倍2026年6月 1.18倍2026年7月 1.18倍2026年8月 1.18倍2026年9月 1.19倍1.171.272024年2025年2026年2023年12月 1.27倍2024年1月 1.26倍2024年2月 1.26倍2024年3月 1.26倍2024年4月 1.25倍2024年5月 1.24倍2024年6月 1.24倍2024年7月 1.24倍2024年8月 1.24倍2024年9月 1.25倍2024年10月 1.26倍2024年11月 1.26倍2024年12月 1.25倍2025年1月 1.25倍2025年2月 1.25倍2025年3月 1.25倍2025年4月 1.25倍2025年5月 1.23倍2025年6月 1.22倍2025年7月 1.22倍2025年8月 1.21倍2025年9月 1.20倍2025年10月 1.19倍2025年11月 1.19倍2025年12月 1.20倍2026年1月 1.18倍2026年2月 1.19倍2026年3月 1.18倍2026年4月 1.18倍2026年5月 1.17倍2026年6月 1.18倍2026年7月 1.18倍2026年8月 1.18倍2026年9月 1.19倍
2026年9月次回 12月1日出典

最低賃金

1,177円↑ 56円
8231,177’16年度’17年度’18年度’19年度’20年度’21年度’22年度’23年度’24年度’25年度’26年度2016年度 823円2017年度 848円2018年度 874円2019年度 901円2020年度 902円2021年度 930円2022年度 961円2023年度 1,004円2024年度 1,055円2025年度 1,121円2026年度 1,177円8231,177’16’18’20’22’24’262016年度 823円2017年度 848円2018年度 874円2019年度 901円2020年度 902円2021年度 930円2022年度 961円2023年度 1,004円2024年度 1,055円2025年度 1,121円2026年度 1,177円
2026年度出典

日本銀行・総務省・厚生労働省の公表値(2026年11月17日時点)

スペシャルコンテンツ

曽根康正氏の事務所経営の宝箱 会計事務所の成長

The Billions Club顧問(SMCグループ創業者)曽根康正氏の大人気連載。会計事務所経営の要諦を理論と実践の両面から徹底解説。
曽根 康正 氏

テーマで読む実務経営ニュース

事務所経営・成長戦略

AI・DX活用

M&A・承継・相続

人材・組織

最新号の連載(2026年11月号)